Domain wuha.de kaufen?
Wir ziehen mit dem Projekt
wuha.de um.
Sind Sie am Kauf der Domain
wuha.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuha.de kaufen?
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Online-Netzwerke als Medium der Ermächtigung am Beispiel Facebook: Online social networks as an empowering medium using the example ofSoziale Online-netzwerke Als Medium Der Ermächtigung Am Beispiel Facebook: Online Social Networks As An Empowering Medium Using The Example Of Facebook, Taschenbuch Von Martin Sopko, Bachelor + Master Publishing, 978-3-95549-119-2, Seitenanzahl: 6224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
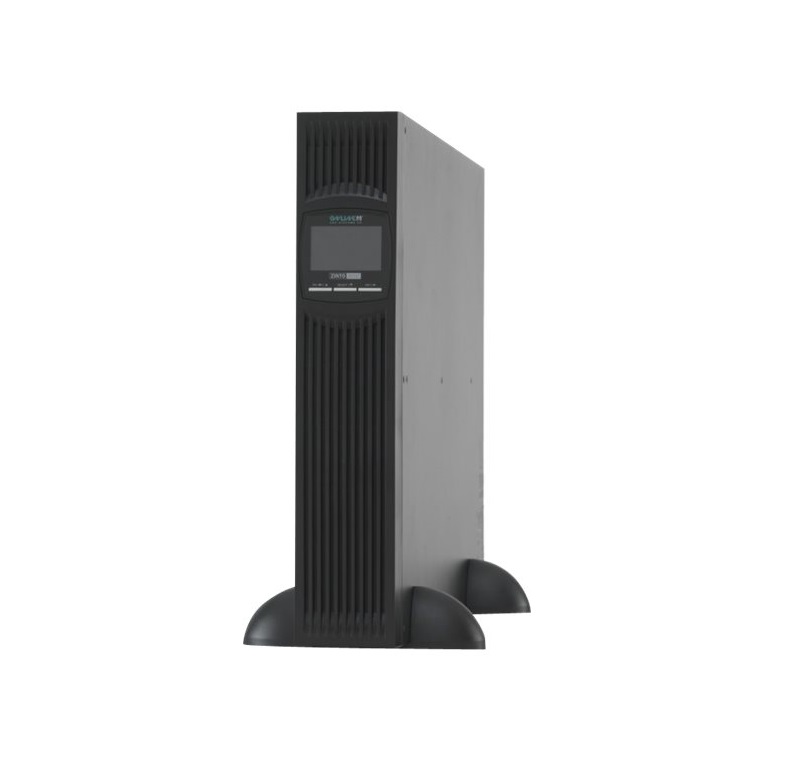
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2182,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Soziale Online-Netzwerke als Medium der Ermächtigung am Beispiel Facebook: Online social networks as an empowering medium using the example ofSoziale Online-netzwerke Als Medium Der Ermächtigung Am Beispiel Facebook: Online Social Networks As An Empowering Medium Using The Example Of Facebook, Taschenbuch Von Martin Sopko, Bachelor + Master Publishing, 978-3-95549-119-2, Seitenanzahl: 6224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2182,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.